ラーメンの原価は、麺やスープの仕入れ値だけでなく、1杯の使用量と仕込み後に使える量で変わります。まず食材費を求め、その後に光熱費や廃棄、固定費を加えて採算を確認します。
以下の価格・分量・歩留まり・販売数は、計算方法を示す架空例です。相場や業界平均ではありません。金額は同じ税抜基準にそろえ、自店の納品書と実測量へ置き換えてください。
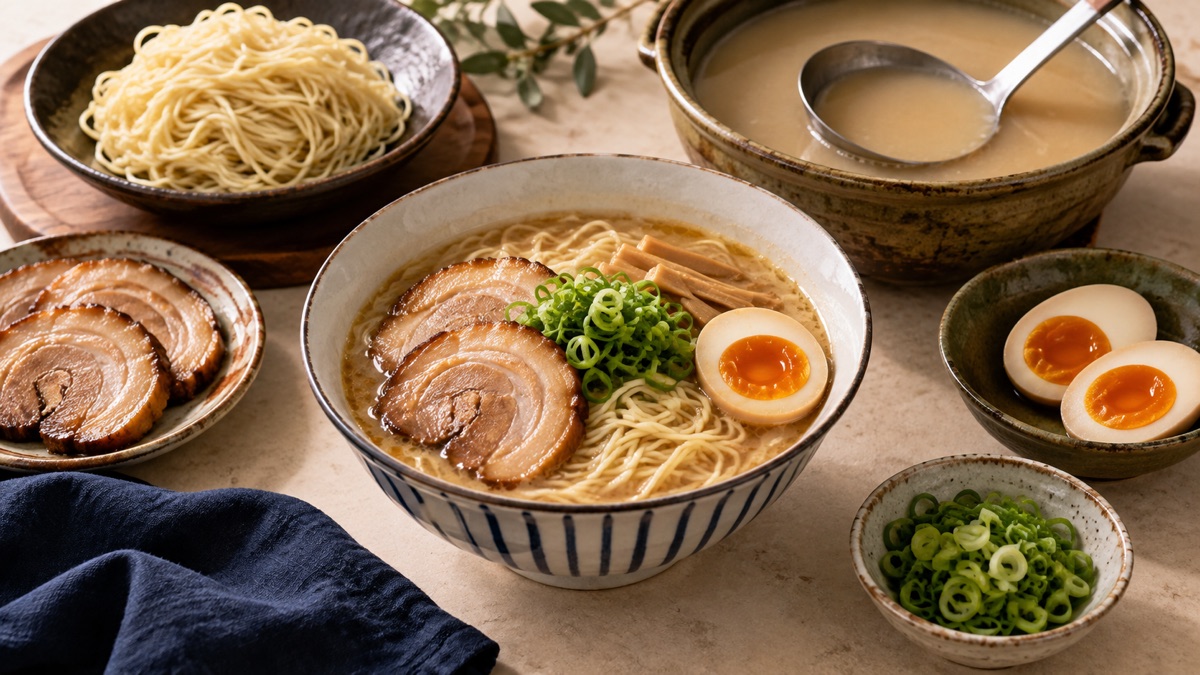
ラーメン一杯の食材原価を積み上げる
| 材料 | 計算の仮定 | 1杯の食材費 |
|---|---|---|
| スープ | 材料6,000円・完成20Lから300ml使用 | 90円 |
| タレ | 1,000ml・1,000円から30ml使用 | 30円 |
| 麺 | 1玉の購入単価 | 60円 |
| チャーシュー | 下記の歩留まり例で30g使用 | 60円 |
| メンマ・ネギなど | 1杯に使う量の合計 | 20円 |
| 合計 | 260円 |
自店のレシピをKitchenCostに保存しておくと、豚骨や卵の仕入れ値を更新したときに、一杯の原価を計算し直せます。販売価格はお店で決め、その価格と原価を比べて確認できます。
PCで試すなら、無料のレシピ原価計算機から。
売価を950円と置くと、食材費率は 260 ÷ 950 × 100 = 約27.4%、食材費を引いた残額は690円です。この690円から人件費・家賃・光熱費・決済手数料などを賄います。食材費率が低く見えることだけで黒字とは判断できません。
スープは完成後に使える量で割る
スープ1mlの材料原価 = バッチの材料費 ÷ 完成後に使える液量
1杯のスープ材料原価 = 1mlの材料原価 × 1杯の使用量
投入した水の量ではなく、煮込み後に取り出して使える量を測ります。同じ6,000円のバッチでも、完成量20Lなら300mlは90円、16Lなら112.5円です。ガラや煮詰まりによる減少が完成量に含まれている場合、同じロスをもう一度加算しません。
醤油・味噌・豚骨という名前だけでは単価は決まりません。材料、濃度、タレ、完成量をレシピごとに記録して比べます。
ガス代は食数へ配分する
仮に1バッチのガス使用分が300円で、20Lから300mlずつ使うなら、スープ使用量に応じた配分は 300 ÷ 20,000 × 300 = 4.5円/杯 です。950円の売価に対して約0.47ポイントであり、これだけで原価率が5〜8ポイント上がるわけではありません。
300円は実測値ではありません。自店では機器の使用量・時間と適用単価などから見積もり、可能なら実測で確かめます。月の光熱費に同じガス代を計上している場合、利益計算で二重に引かないようにしてください。
チャーシューは調理後の使用量と単価をそろえる
1kgを1,200円で購入し、整形・加熱後に600g取れた仮定です。
使用できる1gの原価 = 1,200円 ÷ 600g = 2円/g
1杯30gの肉代 = 2円 × 30g = 60円
ここでの60%は仮の歩留まりです。肉の種類、整形方法、加熱条件で変わるため、同じ工程で測ります。調理後の30gへ購入時の1.2円/gを掛けると36円となり、24円少なく見積もります。漬け込み調味料などが別にかかるなら、その使用分も足してください。
詳しい量のそろえ方はロス率・歩留まり率の計算方法で確認できます。
売れ残ったスープは販売分だけで割らない
20Lのスープを仕込み、300mlを60杯に使って18Lを販売し、残る2Lを廃棄したとします。スープ材料費6,000円を販売した60杯へ配分すると、1杯100円です。すべて使い切る仮定の90円とは10円違います。
廃棄を含む完成量や使用数で計算した後、同じ廃棄率をさらに掛けると二重計上です。スープ以外の材料も廃棄した場合は、使った数量と販売した数量を別に記録します。
自家製麺にした方が安い?
比較するのは、麺の材料費と、製麺を始めるために増える費用です。購入麺は1玉60円、自家製麺の材料・消耗品などの数量に応じる費用は1玉40円、追加の月額費用は18万円と仮定します。
18万円には製麺機の費用配分4万円、追加作業の人件費13万円、その他の固定的な追加費用1万円を置いています。実際の契約・作業時間とは異なる架空例です。販売量に応じて増える電力や人件費は、1玉の費用へ入れるなど範囲をそろえます。
| 月3,000玉の仮定 | 購入麺 | 自家製麺 |
|---|---|---|
| 数量に応じる費用 | 60円 × 3,000 = 180,000円 | 40円 × 3,000 = 120,000円 |
| 製麺の追加月額費用 | 0円 | 180,000円 |
| 比較する費用の合計 | 180,000円 | 300,000円 |
この条件では自家製麺の方が12万円高くなります。費用が同じになる数量は次のとおりです。
費用が等しくなる数量
= 追加月額費用 ÷ (購入麺の単価 - 自家製麺の数量比例費用)
= 180,000 ÷ (60 - 40)
= 月9,000玉
分母が0以下なら、この条件では数量を増やしても追加費用を回収できません。9,000玉を作る際に機械や人員が増えるなら、その費用で再計算します。すでに保有する設備、余力のある人員、麺の品質や作業場所も含めて判断してください。
セットや追加麺は追加費用と販売数を見る
替え玉の売価150円、麺代60円なら、麺代を引いた残額は90円です。追加のタレ、提供作業、手数料をまだ引いていないので、そのまま利益とは呼べません。
サイドメニューを追加した場合も同じです。単品の率を平均せず、売上と費用を販売数で集計します。値引きがあるセットは、値引き後の売上で計算してください。
原価を更新して価格を検討する
仕入れ値、使用量、販売数のどこが変わったかを分けます。値上げ幅や回数だけで客数は予測できないため、価格変更後は売れた数と残った金額を確認します。
KitchenCostでは材料の購入価格・容量とレシピの使用量を登録し、原価を確認できます。販売価格はお店で決めて比較します。ダウンロード案内から対応ストアを確認してください。製麺の追加人件費や月の固定費は、上の比較表などで別に計算します。
今すぐやること
- スープの完成量と1杯の使用量を測る
- チャーシューの調理後重量を記録する
- 販売数と廃棄数を分ける
- 光熱費・人件費の二重計上と計上漏れを確認する
- 購入麺と自家製麺の費用範囲をそろえる
関連ガイド
計算の根拠
価格・費用は本記事の架空例です。固定費と変動費を区別する考え方は日本政策金融公庫の解説を参考にしています(2026-09-17確認)。